Cost of Poor Quality (COPQ)
Kurz erklärt
Die Cost of Poor Quality (COPQ), im Deutschen als Fehlleistungskosten bezeichnet, summieren alle finanziellen Aufwände, die entstehen, weil Produkte oder Dienstleistungen nicht bei der ersten Ausführung fehlerfrei erstellt wurden. Sie dienen als monetärer Indikator für die Prozessqualität und machen Verschwendung in der Sprache des Managements sichtbar. Durch die Quantifizierung dieser Kosten können Unternehmen fundierte Entscheidungen treffen, um Ressourcen von der Fehlerbehebung in die Fehlervermeidung zu verlagern.
Definition
Die Cost of Poor Quality (COPQ) definieren sich als die Gesamtheit der Kosten, die durch eine mangelhafte Erfüllung von Qualitätsanforderungen verursacht werden. Sie bilden einen zentralen Bestandteil des P-A-F-Modells (Prevention, Appraisal, Failure), welches Qualitätskosten in Präventions-, Prüf-, interne Fehler- und externe Fehlerkosten unterteilt. Während Präventions- und Prüfkosten als Investitionen in die Konformität gelten, repräsentieren die COPQ spezifisch die Kosten der Nicht-Konformität, also den monetären Verlust durch interne Fehler wie Nacharbeit oder Ausschuss sowie externe Fehler wie Reklamationen und Gewährleistungsansprüche. Historisch gehen diese Konzepte auf Joseph Juran und Armand Feigenbaum zurück, die in den 1950er Jahren die Notwendigkeit betonten, Qualität als ökonomische Größe messbar zu machen. Die Abgrenzung zu den Cost of Good Quality (CoGQ) ist dabei entscheidend: Erst durch die gezielte Investition in CoGQ (Prävention und Prüfung) wird eine signifikante Senkung der COPQ möglich.
Bedeutung im Fachkontext
Im Qualitätsmanagement und der Betriebswirtschaft fungieren COPQ als Bindeglied zwischen operativen Prozesskennzahlen und der finanziellen Unternehmensperformance. Sie integrieren sich in den PDCA-Zyklus, um die wirtschaftliche Auswirkung von Prozessabweichungen transparent zu machen. COPQ-Daten bilden die Grundlage für ein risikobasiertes Reporting, mit dem Investitionen in Qualitätsmanagement-Systeme legitimiert werden. Sie transformieren technische Fehlerzahlen in eine Währung, die in der Gewinn- und Verlustrechnung (GuV) direkt korrespondiert.
Input, Verarbeitung, Output, Outcome, Impact
Wirkungspfade und Beiträge zu Unternehmenszielen im Detail
Outcome
1. Steigerung der Prozessstabilität durch gezielte Fehlerursachenbeseitigung; 2. Aufbau einer lernenden Wissensbasis zur Vermeidung wiederkehrender Fehler in Folgeprojekten.
Impact
Nachhaltige Reduktion der operativen Kosten (COPQ-Senkung), Stärkung der Wettbewerbsfähigkeit durch höhere Produktqualität und langfristige Steigerung der Kundenzufriedenheit durch verbesserte Liefertreue.
Schritte der Methode in Übersicht
Die Erfassung und Analyse der COPQ folgt einer standardisierten methodischen Abfolge: (1) Definition der Kostenarten zur einheitlichen Basislegung, (2) Datenerhebung aus ERP- und Qualitätssystemen, (3) Aggregation und Analyse der Kostendaten für die Identifikation von Hotspots, (4) Reporting und strategische Maßnahmenplanung zur Ressourcenzuweisung.
Definition der Kostenarten
Etablierung einer konsistenten Taxonomie für qualitätsbezogene Ausgaben.
Datenerhebung und Extraktion
Bereitstellung valider Finanz- und Prozessdaten.
Aggregation und Analyse
Identifikation von Kostentreibern und Trends.
Berichterstattung und Maßnahmenplanung
Überführung der Analyse in Managemententscheidungen.
Beschreibung der Einzelschritte mit Ziel & Vorgehen
QUALITY LXP · SCHRITTLOGIK
Definition der Kostenarten
Qualitätsrichtlinien, Kostenstellenstruktur.
Kategorisierung von Kosten in interne Fehler (Ausschuss, Nacharbeit) und externe Fehler (Garantie, Kundenreklamationen).
Standardisierter Kostenartenkatalog.
Klassifizierung von Nacharbeitsstunden als interne Fehlerkosten.
Vollständigkeit der Kostenzuordnung ohne Überschneidungen.
QUALITY LXP · SCHRITTLOGIK
Datenerhebung und Extraktion
Buchhaltungsdaten, Fehlermeldungen, Produktionslogs.
Systematische Datenextraktion aus ERP-, CRM- und Qualitätsmanagementsystemen.
Rohdatensatz zur Kostenanalyse.
Export monatlicher Garantiekosten aus dem CRM-System.
Datenintegrität und Übereinstimmung mit dem Kostenartenkatalog.
QUALITY LXP · SCHRITTLOGIK
Aggregation und Analyse
Bereinigter Rohdatensatz.
Zuordnung der Daten zu Prozessen oder Produkten zur Identifikation von Hotspots.
Visualisierte Kostentreiberanalyse (Pareto-Verteilung).
Nachweis, dass 70% der COPQ aus einer spezifischen Montagelinie resultieren.
Statistische Signifikanz der Abweichungen.
QUALITY LXP · SCHRITTLOGIK
Berichterstattung und Maßnahmenplanung
Analysedokumente, Prioritätenliste.
Präsentation der Ergebnisse zur Begründung von Investitionen in Präventionsmaßnahmen.
Freigegebener Maßnahmenplan.
Vorschlag zur Implementierung einer neuen Prüfvorrichtung zur Fehlervermeidung.
Nachvollziehbarkeit des Business Case.
Anwendung und Vorgehen
Die praktische Anwendung der Cost of Poor Quality (COPQ) erfordert eine disziplinierte Transformation von Qualitätsdaten in finanzielle Kennzahlen. Der Prozess beginnt bei der Definition der Kostenkategorien. Hierbei müssen Unternehmen eine klare Trennlinie zwischen internen Fehlerkosten (z. B. Ausschuss, Nacharbeit, ungeplante Stillstandzeiten) und externen Fehlerkosten (z. B. Gewährleistungsansprüche, Rückrufaktionen, Pönalen, Kundenrücksendungen) ziehen.
In der operativen Umsetzung folgt die Datenerhebung. Da viele COPQ-Daten in klassischen Buchhaltungssystemen nicht explizit als „Qualitätskosten“ ausgewiesen sind, müssen Unternehmen sogenannte „Cost-Driver“ identifizieren. Ein Beispiel: Anstatt nur das Lohnkonto „Fertigung“ zu betrachten, werden Prozessstopps und die dafür aufgewendeten Arbeitsstunden für Nachbesserungen über Auftragsbegleitkarten oder Zeitbuchungssysteme isoliert.
Nach der Extraktion aus ERP- und CRM-Systemen findet die Aggregation statt. Hierbei werden die Kosten nicht nur monetär summiert, sondern prozessorientiert zugeordnet. Die Frage lautet: „Wo im Wertstrom entsteht der größte Verlust?“ Die abschließende Berichterstattung übersetzt diese Erkenntnisse in die Sprache des Managements. Ein wirkungsvolles Reporting stellt die COPQ als prozentualen Anteil am Umsatz oder an den Gesamtkosten dar, um die Dringlichkeit für Investitionen in Präventionsmaßnahmen (CoGQ) zu untermauern. Der Erfolg des Vorgehens bemisst sich daran, ob aus der Analyse eine direkte Budgetallokation für Prozessverbesserungen resultiert.
Anwendungsgebiete
Die Methodik ist branchenunabhängig einsetzbar, wobei die Ausprägung der Kostentreiber variiert:
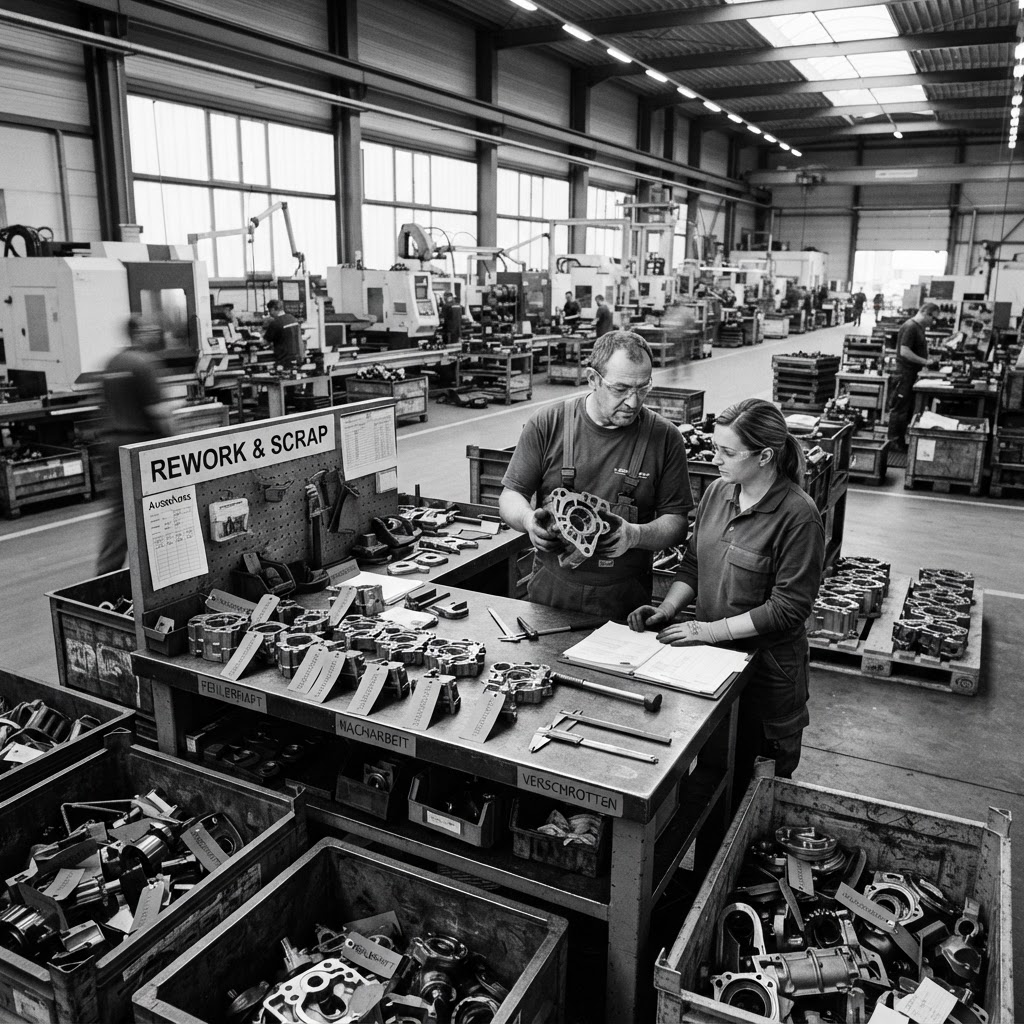
- Fertigungsindustrie: Hier liegt der Fokus auf der Reduktion von Ausschuss und Nacharbeit. Die Herausforderung besteht oft darin, indirekte Lohnkosten für das Rework korrekt zuzuordnen.
- Dienstleistungssektor: In diesem Bereich sind COPQ oft durch „Service-Recovery-Kosten“ geprägt. Dazu zählen Kompensationszahlungen, erneute Leistungserbringung oder zusätzliche Kundenbetreuungsstunden aufgrund fehlerhafter Erstberatung. Hier ist die Verknüpfung von CRM-Daten mit Zeitaufwänden entscheidend.
- Supply Chain Management: Unternehmen nutzen COPQ zur Bewertung der Lieferantenqualität. Durch die systematische Erfassung von Qualitätsprüfungen beim Wareneingang und der Kosten bei mangelhafter Zulieferqualität können Lieferanten bewertet und ggf. Entwicklungsprogramme initiiert werden.
- Softwareentwicklung: Die COPQ manifestieren sich hier in Bug-Fix-Zyklen und Post-Release-Patches. Ein hohes Maß an „Technical Debt“ führt dazu, dass Entwicklerkapazitäten statt für Innovationen für die Korrektur fehlerhafter Software-Architekturen gebunden werden.
Typische Fehler und Missverständnisse
Die Implementierung von COPQ scheitert oft an verbreiteten Irrtümern:
- Gleichsetzung mit den Gesamtkosten der Qualität: Viele Manager verwechseln COPQ mit den gesamten Qualitätskosten (CoQ). Dies führt zu einer falschen Steuerungslogik, da auch sinnvolle Präventionskosten als „negativ“ wahrgenommen werden könnten.
- Abhängigkeit von Standard-Buchhaltung: Der Glaube, dass COPQ „einfach aus dem ERP gezogen werden können“, ist ein Trugschluss. Da Fehlleistungen meist in Gemeinkosten untergehen, ist eine manuelle oder prozessspezifische Erhebung (Activity Based Costing) oft unumgänglich.
- Projektfokus statt Prozessfokus: COPQ-Reduktion wird oft als kurzfristiges Sparprojekt betrachtet. Tatsächlich erfordert es einen kontinuierlichen Monitoring-Prozess; wird das Monitoring eingestellt, schleichen sich die Kosten durch Prozessdrift wieder ein.
- Produktionslastigkeit: Fehler entstehen meist in der Design- oder Planungsphase. Wer COPQ nur in der Produktion sucht, ignoriert die Ursachen, die bereits durch mangelhafte Spezifikationen oder unklare Kundenanforderungen gelegt wurden.
Abgrenzung und Grenzen
Die Messung der COPQ stößt an strukturelle Grenzen, die bei der Interpretation der Daten berücksichtigt werden müssen:
- Unsichtbare Kosten: Die größten COPQ-Treiber sind oft die „Hidden Costs“, wie etwa der Reputationsverlust, abwandernde Kunden oder entgangene Folgeaufträge. Diese lassen sich kaum exakt monetarisieren und fehlen daher in den meisten COPQ-Berichten.
- Opportunitätskosten: Wenn Personal durch Nacharbeit gebunden ist, fehlt es an anderer Stelle für wertschöpfende Tätigkeiten. Diese entgangenen Erträge sind in der klassischen Kostenrechnung schwer abzubilden.
- Daten-Silos: In großen Organisationen sind die Daten über Fehler oft in verschiedenen Abteilungen (Qualität, Vertrieb, Buchhaltung) verteilt, was eine konsolidierte Sicht erschwert.
- Reaktive Falle: Eine zu starke Fokussierung auf COPQ kann zu einer „Angstkultur“ führen, in der Fehler verschleiert werden, anstatt sie zu melden, um das Reporting nicht negativ zu beeinflussen.
Häufige Fragen
Wie hoch sind typische COPQ-Werte?+
Für Unternehmen ohne systematisches Qualitätsmanagement liegen die COPQ oft zwischen 15 % und 40 % des Umsatzes. Unternehmen, die in Prävention investieren, schaffen es oft, diese Werte auf unter 5 % zu drücken.
Lohnt sich die aufwendige Erfassung der COPQ?+
Ja, der ROI ist meist hoch. Die Transparenz über die Kostenverluste legitimiert Investitionen in Automatisierung, Training oder Prozessoptimierung, die andernfalls aufgrund fehlender Wirtschaftlichkeitsnachweise abgelehnt würden.
Sind COPQ und „Ausschusskosten“ das Gleiche?+
Nein. Ausschuss ist nur ein Teil der internen Fehlerkosten. COPQ umfassen zudem Nacharbeit, Garantie, Kundendienst, Rückrufe und die Kosten für die Behebung interner Prozessabweichungen.
Warum sollten Präventionskosten (CoGQ) von den COPQ getrennt betrachtet werden?+
Prävention ist eine Investition, keine Fehlleistung. Würde man beide zusammenwerfen, könnten Führungskräfte fälschlicherweise versuchen, die „Qualitätskosten“ durch Streichung von Schulungen oder Prüfungen zu senken, was die COPQ langfristig massiv erhöht.
Wie gehe ich mit "versteckten" Kosten um, die nicht in der Buchhaltung stehen?+
Nutzen Sie Schätzwerte auf Basis von Experteninterviews oder repräsentativen Stichproben für die Kalkulation. Auch wenn diese nicht „buchhalterisch exakt“ sind, dienen sie als notwendiger Hinweis auf das Ausmaß des Problems gegenüber der Geschäftsführung.
Quellen und fachliche Grundlagen
Alle Verknüpfungen sind sichtbar. Zum Öffnen der Starter-Inhalte bitte einloggen.
EinloggenVideos
2Passende Tools & Methodenwissen
2Projektbeispiele zu diesen Methoden
2VALUECHAIN · 10/10 Deep-Research Referenzanalyse
Vollständiges Referenzbeispiel mit allen Stammdaten, Analyseobjekten, Bewertungen, objektiven Nachweisen und ISO-9001-Maßnahmenplan.
VALUECHAIN · 10/10 Deep-Research Referenzanalyse
Vollständiges Referenzbeispiel mit allen Stammdaten, Analyseobjekten, Bewertungen, objektiven Nachweisen und ISO-9001-Maßnahmenplan.
Weitere Tools & Wissen im Themengebiet
Diese Kategorien ergänzen die konkreten Methodentreffer mit weiteren Werkzeugen, Anwendungswissen und Praxisbeispielen.